Domain security-blog.de kaufen?
Wir ziehen mit dem Projekt
security-blog.de um.
Sind Sie am Kauf der Domain
security-blog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain security-blog.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **


Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
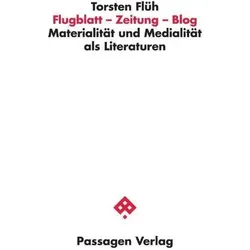
Flugblatt - Zeitung - Blog, Fachbücher von Torsten FlühDas Fachbuch "Flugblatt - Zeitung - Blog" von Torsten Flüh bietet eine tiefgehende Analyse der Materialität von Literaturen im Kontext der Digitalisierung. Es beleuchtet, wie sich die Wahrnehmung und die Formate von Literatur durch neue Medien verändern. In dreizehn praxeologischen Aufsätzen werden bedeutende Autorinnen und Autoren wie Johann Wolfgang Goethe, Heinrich Heine und Herta Müller betrachtet, um die Wechselwirkungen zwischen Bild und Text zu untersuchen. Das Buch regt dazu an, die Rolle von traditionellen und digitalen Medien neu zu denken und die Bedeutung von Holzmedien im digitalen Zeitalter zu reflektieren. Es ist ein unverzichtbares Werk für alle, die sich mit der Entwicklung der Literatur und den Herausforderungen der digitalen Transformation auseinandersetzen möchten.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **

Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Der Männerrundbrief, Schulbücher von Blog MännerrundbriefDer Männerrundbrief ist eine umfassende Sammlung von Texten, die zwischen 1993 und 2002 von einer Gruppe radikaler Männer initiiert wurde. Diese Sammlung thematisiert zentrale gesellschaftliche Fragen wie Sexismus, Homofeindlichkeit und patriarchale Strukturen. Der Rundbrief diente nicht nur der Dokumentation der Aktivitäten und Positionen der radikalen Männerbewegung, sondern auch der Initiierung und Förderung politischer Diskussionen. Die Inhalte sind thematisch geordnet und decken ein breites Spektrum ab, darunter Männlichkeitsforschung, Sexualpolitik und die Auseinandersetzung mit Gewalt und Rassismus. Die beiden Bände bieten eine wertvolle Ressource für alle, die sich mit den Herausforderungen und Fragestellungen der Männerbewegung und der Geschlechterverhältnisse auseinandersetzen möchten.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flugblatt - Zeitung - Blog, Fachbücher von Torsten FlühDas Fachbuch "Flugblatt - Zeitung - Blog" von Torsten Flüh bietet eine tiefgehende Analyse der Materialität von Literaturen im Kontext der Digitalisierung. Es beleuchtet, wie sich die Wahrnehmung und die Formate von Literatur durch neue Medien verändern. In dreizehn praxeologischen Aufsätzen werden bedeutende Autorinnen und Autoren wie Johann Wolfgang Goethe, Heinrich Heine und Herta Müller betrachtet, um die Wechselwirkungen zwischen Bild und Text zu untersuchen. Das Buch regt dazu an, die Rolle von traditionellen und digitalen Medien neu zu denken und die Bedeutung von Holzmedien im digitalen Zeitalter zu reflektieren. Es ist ein unverzichtbares Werk für alle, die sich mit der Entwicklung der Literatur und den Herausforderungen der digitalen Transformation auseinandersetzen möchten.32,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Dalwigk, Florian: Hacking und Cyber Security mit KIHacking und Cyber Security mit KI , Erforschen Sie die faszinierende Welt der Cyber-Sicherheit! Das umfassende Buch für Einsteiger und Interessierte. Cyber-Sicherheit ist heute relevanter denn je. Die heutige Zeit erfordert ein tiefes Verständnis für Cyber-Sicherheit. Das Buch "Hacking und Cyber Security mit KI" begleitet Sie auf Ihrer Reise, um die Grundlagen zu verstehen und sich vor modernen digitalen Bedrohungen zu schützen. Lernen Sie von einem Experten : Der Autor Florian Dalwigk hat umfassende Erfahrung im Bereich der Informatik. Nach einem dualen Informatik-Studium bei der Landeshauptstadt München sowie in der IT-Abteilung eines Krankenhauses und einer Behörde hat er sich als renommierter Sicherheitsforscher etabliert. Mit über 90.000 Abonnenten auf seinem YouTube-Kanal ist er eine prominente Figur in der IT-Community. Schritt für Schritt zur Cyber-Sicherheit: In diesem Buch werden komplexe Themen der Cyber-Sicherheit verständlich erklärt. Von KI-gestützten Angriffen von Hackern bis hin zur Erkennung von Phishing-Mails. Angriffe auf KI-Modelle und darauf basierende Anwendungen werden aufgedeckt - von Prompt-Injection bis Model Stealing. Sie erhalten eine klare Einführung in das aufstrebende Gebiet des Prompt-Engineering, das Ihnen ermöglicht, Hacking-Tools wie gobuster, hydra, fcrackzip und Passwort-Cracker zu beherrschen und anzupassen.Dieses Buch ist nicht nur ideal für Einsteiger, es ist auch eine wertvolle Ressource für Technologie-Enthusiasten und Sicherheitsinteressierte. Ihre Vorteile auf einen Blick: Klar strukturiert: Perfekt für Einsteiger, um sich Schritt für Schritt in die Welt der Cyber-Sicherheit einzufinden. Verständliche Erklärungen: Komplexe Konzepte werden verständlich dargestellt, begleitet von anschaulichen Beispielen. Umfassende Einsichten: Von KI-gestützten Angriffen bis zum Prompt-Engineering, hier finden Sie alle Werkzeuge, die Sie benötigen. Expertenwissen: Florian Dalwigk, ein angesehener Sicherheitsforscher, teilt sein fundiertes Wissen mit Ihnen. Digitale Kompetenz: Tauchen Sie ein und entdecken Sie, wie Sie die Welt der Cyber-Sicherheit beherrschen können. Sparen Sie sich teure Kurse und verbessern Sie Ihre Kenntnisse von digitaler Sicherheit bequem von Zuhause aus. Machen Sie sich bereit für ein Abenteuer in der Cyberwelt und bestellen Sie jetzt "Hacking und Cyber Security mit KI" von Florian Dalwigk. , Sonstige > Werkstattausstattung & -bedarf , Erscheinungsjahr: 20231201, Produktform: Kartoniert, Autoren: Dalwigk, Florian, Seitenzahl/Blattzahl: 496, Keyword: KI; chatgpt; cyber security; cybersecurity deutsch; hacken lernen; hacker; hacker buch; hacking; hacking buch; it security; künstliche intelligenz; penetration testing; programmieren, Fachschema: EDV / Theorie / Programmieren / Allgemeines~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit~Hacker (EDV)~Intelligenz / Künstliche Intelligenz~KI~Künstliche Intelligenz - AI~Programmiersprachen, Fachkategorie: Computerkriminalität, Hacking~Künstliche Intelligenz~Programmier- und Skriptsprachen, allgemein, Warengruppe: TB/Programmiersprachen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 149, Höhe: 30, Gewicht: 720, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kofler, Michael: Hacking and SecurityHacking and Security , The Comprehensive Guide to Penetration Testing and Cybersecurity , > , Erscheinungsjahr: 20231202, Produktform: Kartoniert, Titel der Reihe: Rheinwerk Computing##, Autoren: Kofler, Michael~Scheible, Tobias~Wübbeling, Matthias~Gebeshuber, Klaus~Kloep, Peter~Neugebauer, Frank~Zingsheim, André~Hackner, Thomas~Widl, Markus~Aigner, Roland~Kania, Stefan, Seitenzahl/Blattzahl: 1141, Themenüberschrift: COMPUTERS / Security / General, Keyword: Offline hacking; Active directory; Linux; Mobile and IoT security; Cloud security; IT forensics; Windows security; USB attacks; Software exploitation, Fachschema: EDV / Theorie / Sicherheit~Hacker (EDV)~Programmiersprachen, Fachkategorie: Computersicherheit~Computernetzwerke und maschinelle Kommunikation, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Programmier- und Skriptsprachen, allgemein, Thema: Verstehen, Text Sprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Publishing Inc., Länge: 260, Breite: 183, Höhe: 57, Gewicht: 1983, Produktform: Klappenbroschur, Genre: Importe, Genre: Importe, Herkunftsland: DEUTSCHLAND (DE), Katalog: LIB_ENBOOK, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: internationale Titel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.